
بين معاش هزيل لا يتجاوز 1755 جنيهًا، ومتطلبات حياة غالية، يواجه ملايين المصريين الذين أفنوا حياتهم في العمل مزيدًا من الألم. في الحقيقة، لسنا أمام أزمة اقتصادية عابرة، بل أمام حكاية قسوة مكتملة الأركان.
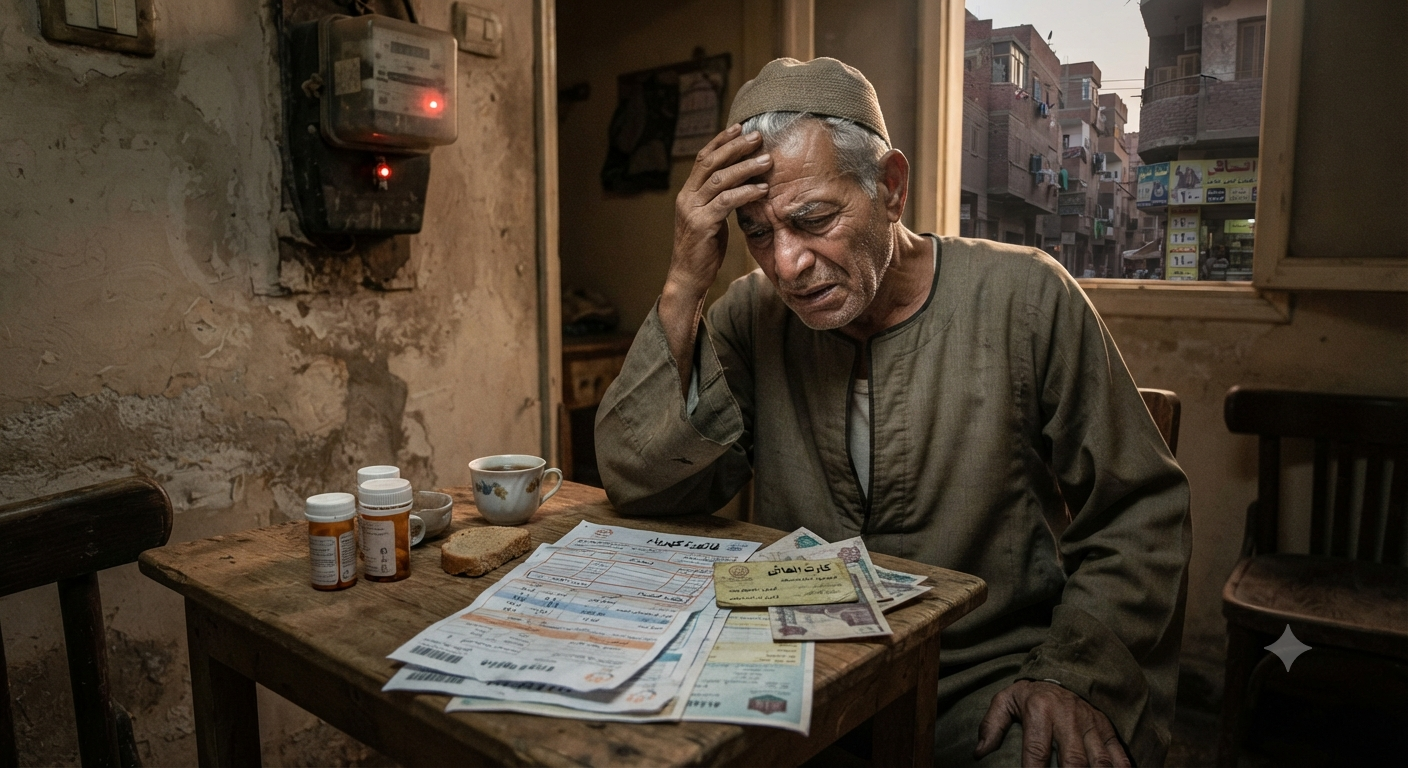
تخيل معي عجوزًا يقف حائرًا أمام فاتورة الكهرباء والغاز، ليفاجأ بأن ثمن الطاقة وحدها يلتهم معاشًا كاملًا، تاركًا إياه بلا طعام ولا دواء، كأنما يُطلب منه أن يختار بين لقمة العيش وحق التنفس. إنها معادلة الموت البطيء. 85% من أصحاب المعاشات يصارعون الفقر بأقل من 5000 جنيه، في سوق ترتفع فيه أسعار السلع الأساسية بنهم، بينما تبتلع ثبات الدخل وتوحش التضخم بقايا كرامة كبار السن.
كيف تحول المعاش من درع أمان يحمي كبار السن بعد عقود من العطاء إلى تذكرة عبور نحو قاع الفقر؟ في ظل معادلة قاسية، يلتهم فيها الحد الأدنى للمعاشات، البالغ 1755 جنيهًا، أو حتى متوسط الدخل الحالي، الفواتير والأسعار المتصاعدة. وكيف يواجه الـ85% من أصحاب المعاشات هذا التوحش التضخمي بين مطرقة العجز وسندان الغلاء؟
الفجوة بين المعاش والواقع
هناك تناقض صارخ في علم الاقتصاد بين الحد الأدنى المقرر للمعاشات، البالغ 1755 جنيهًا، والحد الأدنى الفعلي للمعيشة الكريمة الذي يتخطى 8 آلاف جنيه، حيث يعيش أصحاب المعاشات والعاملون في الأسواق ذاتها وبالأسعار نفسها.
“ومع تصريحات الرئيس السيسي في 2022 بأن الحد الأدنى يجب ألا يقل عن 10 آلاف جنيه، ووصوله اليوم، في ظل التضخم وسعر الدولار، إلى نحو 15 ألف جنيه، فإن غالبية العمال والموظفين لا يحصلون عليه، مما يضاعف معاناتهم ويدفعهم نحو السقوط تحت خط الفقر”. هكذا بدأ الخبير الاقتصادي إلهامي الميرغني حديثه مع «القصة».
إصلاح اقتصادي أم ضحايا؟
يطرح إلهامي الميرغني تساؤلًا جوهريًا حول القيمة الحقيقية لبرامج الإصلاح الاقتصادي، إذا كانت فجوة الـ22% تتسع سنويًا لتجعل من أصحاب المعاشات «ضحايا» مباشرين لها.
ويؤكد أن مستويات المعيشة والاكتفاء الذاتي تُعد مقاييس أساسية لتقييم نجاح أو فشل هذه السياسات، ما يستدعي إعادة التفكير الجذري في مسار اقتصادي أدى إلى المزيد من التدهور المعيشي بدلًا من تحسنه.
أرقام تكشف المعادلة
يسلط الميرغني الضوء على «المعادلة المستحيلة» التي يعيشها المتقاعد لتوفير العلاج والطعام بمبلغ لا يكفي حتى لدفع فاتورة الكهرباء والغاز.
وتبرز الكارثة في الأرقام التي تشير إلى أن 51% من أصحاب المعاشات الحكومية يتقاضون أقل من 3000 جنيه، و85% أقل من 5000 جنيه، بينما 95% يقلون عن 7000 جنيه، فضلًا عن الوضع الأكثر تدهورًا لأصحاب معاشات القطاع الخاص، مما يجبرهم على الاستغناء عن الضروريات الأساسية لمواجهة ارتفاع أسعار المرافق والصحة والتعليم.
ألا يتطلب هذا الواقع المأساوي تدخلًا عاجلًا لإقرار حزمة الحماية الاجتماعية الاستثنائية، مثل إعفاء أصحاب المعاشات المتدنية من رسوم الخدمات الأساسية والعلاج، كحل مؤقت لحين تعديل هيكل المعاشات؟
ويتساءل الخبير الاقتصادي عن مصير أرباح وعوائد استثمارات أموال التأمينات والمعاشات، مشيرًا إلى مفارقة استثمار هذه الصناديق بعائد يقل عن 6%، بينما تتجاوز فوائد البنوك وأذون الخزانة 22% و24%.
ويؤكد إلهامي الميرغني أن أصحاب المعاشات يُظلمون مرتين، وأن تحريك سعر الفائدة على أموالهم إلى 12% فقط، أي نصف السعر السائد، سيحقق مليارات الجنيهات الكفيلة برفع المعاشات لتناسب تكاليف المعيشة دون تحميل الموازنة العامة أعباء إضافية.
صندوق المعاشات والمدخرات
يختتم الميرغني بالتأكيد على أنه بالحساب الدقيق لعائد 12% سنويًا، يمكن للمبلغ المتراكم في صناديق المعاشات بحلول عام 2026 أن يصل إلى 4982.7 مليار جنيه، وهو رقم كافٍ لتوفير معاشات كريمة ولائقة.
وتهدف هذه المطالبة إلى ضمان سعر فائدة عادل على مدخرات الأيتام والأرامل وكبار السن، بعيدًا عن أي أعباء جديدة على الموازنة العامة للدولة.
من جهة أخرى، أكد الخبير الاقتصادي خالد الشافعي أن الفجوة القائمة بين الحد الأدنى للمعاش البالغ 1755 جنيهًا والحد الأدنى للأجور المحدد بـ8000 جنيه، بنسبة لا تتجاوز 22%، تُعد إحدى أبرز القضايا الاقتصادية والاجتماعية الملحة، حيث تعكس الخلل الهيكلي في مستويات الحماية الاجتماعية ومعدلات التغطية المعيشية لأصحاب الدخول الثابتة في مواجهة الموجات التضخمية.
الفجوة الحقيقية أكبر
يوضح الخبير الاقتصادي خالد الشافعي، في تصريحات خاصة لـ«القصة»، أن القراءة التحليلية لهذه الفجوة من منظور العدالة الاجتماعية تكشف عن تراجع دور المعاش التأميني من بديل كافٍ للدخل عند التقاعد إلى مبلغ رمزي يضع أصحابه تحت مظلة الفقر الفعلي.
إذ تشير بيانات خط الفقر القومي والتقديرات المعيشية الحديثة لعام 2026 إلى أن سلة الاحتياجات الأساسية لأسرة متوسطة تتطلب ما يزيد على 32 ألف جنيه شهريًا، وهو ما يعني أن الحد الأدنى للأجور نفسه، البالغ 8000 جنيه، يغطي نحو 25% فقط من التكلفة الفعلية للمعيشة.
هل يمكن تطبيق آليات اقتصادية فعالة لإعادة تقييم خط الفقر والدخل التأميني بما يتناسب مع الارتفاع الجنوني لتكلفة المعيشة؟
يشير الخبير الاقتصادي إلى أن هذه الأزمة تتفاقم بصورة مباشرة جراء سياسة الأسعار الموحدة للسلع والخدمات الأساسية، كالكهرباء والمياه والوقود والمواد الغذائية والمستلزمات الطبية؛ حيث يفرض هذا النموذج السعري عبئًا تصاعديًا عكسيًا يتعارض مع مبادئ العدالة التوزيعية.
إذ يستهلك شراء السلة التموينية نفسها أو سداد فاتورة المرافق الثابتة نسبة تتجاوز 60% إلى 80% من قيمة المعاش البالغ 1755 جنيهًا، في حين لا تمثل هذه التكلفة الموحدة سوى 15% إلى 20% من أجر العامل المنضوي تحت الحد الأدنى للأجور، مما يؤدي بالتبعية إلى تآكل متسارع للقدرة الشرائية.
حلول عاجلة للمتقاعدين
كما يرى الشافعي أنه بشأن دلالة الأرقام ومدى تعبيرها عن الواقع الفعلي، فإن نسبة الـ22% والفارق المباشر بين 1755 جنيهًا و8000 جنيه لا يمثلان سوى الشريحة الظاهرة من الفجوة الحقيقية.
حيث إن مقياس خط الفقر المطلق المعترف به دوليًا يعتمد على تكلفة البقاء على قيد الحياة وفق معايير التغذية الأساسية، بينما يتجاوز مستوى الدخل الآمن للمواطن هذه الحدود ليضمن تكاليف العلاج والخدمات والرعاية الصحية، التي تزداد معدلات الإنفاق عليها بصورة مضاعفة لدى كبار السن.
هل هناك حلول بديلة لتوفير تغطية صحية وعلاجية مجانية وشاملة ترفع عن كاهل المتقاعدين فواتير الرعاية الطبية الباهظة؟
ويوضح أنه لردم هذه الفجوة الاقتصادية الحادة، تتطلب المرحلة معالجات عاجلة وآليات تطبيقية متكاملة، تشمل ربط الحد الأدنى للمعاشات بنسبة مئوية لا تقل عن 50% إلى 60% من الحد الأدنى للأجور لتعديل خط الأساس بشكل فوري، مع استحداث آلية ربط تلقائي ودوري للمعاشات بجدول التضخم الشهري المعلق بالسلع الأساسية، بدلًا من الزيادات السنوية المقطوعة.
ويرافق ذلك تفعيل نظام الدعم العيني والتأمين الصحي الشامل المجاني الكامل لكبار السن لتجنيبهم مقتطعات العلاج.
ويؤكد الشافعي في الختام أن هذا الملف يستدعي تفعيل الدور الاستثماري المباشر لصناديق التأمينات والمعاشات؛ حيث تفرض التغيرات الاقتصادية إعادة هيكلة إدارة هذه الأموال التي تتجاوز استثماراتها مئات المليارات وتحقق عوائد استثمارية سنوية تتجاوز 18.5%.
والدور المفترض لصندوق استثمار أموال التأمينات يتطلب التوسع في التحوط ضد التضخم عبر تنويع المحفظة الاستثمارية وعدم الاكتفاء بأذون وسندات الخزانة، والتوجه نحو الأدوات ذات الأصول العينية والأعلى عائدًا، كالمشاريع العقارية والأسهم القيادية.
في النهاية، هل الدولة أو الحكومة المسؤولة ستنظر إلى أصحاب المعاشات، وتفعل آليات يتم تطبيقها واقعيًا لتحسين أوضاعهم المعيشية وتضع حدًا لهذه الفجوة، أم سيُترك المواطن للفقر يلتهم عمره في الصغر والكبر؟