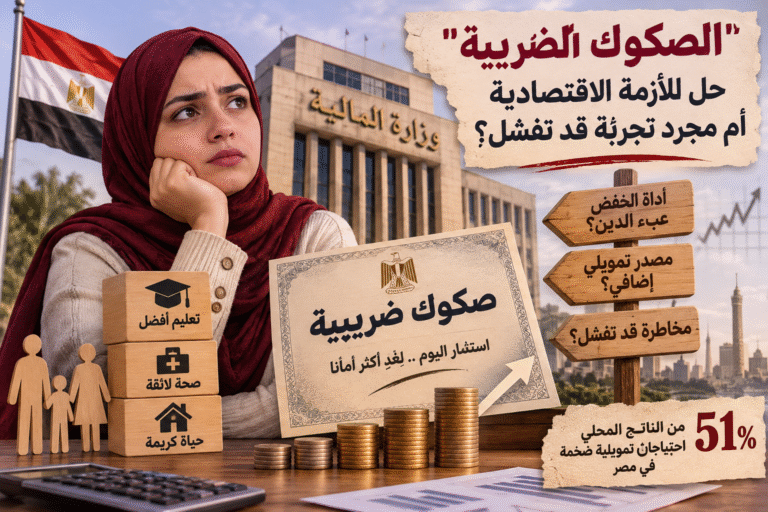
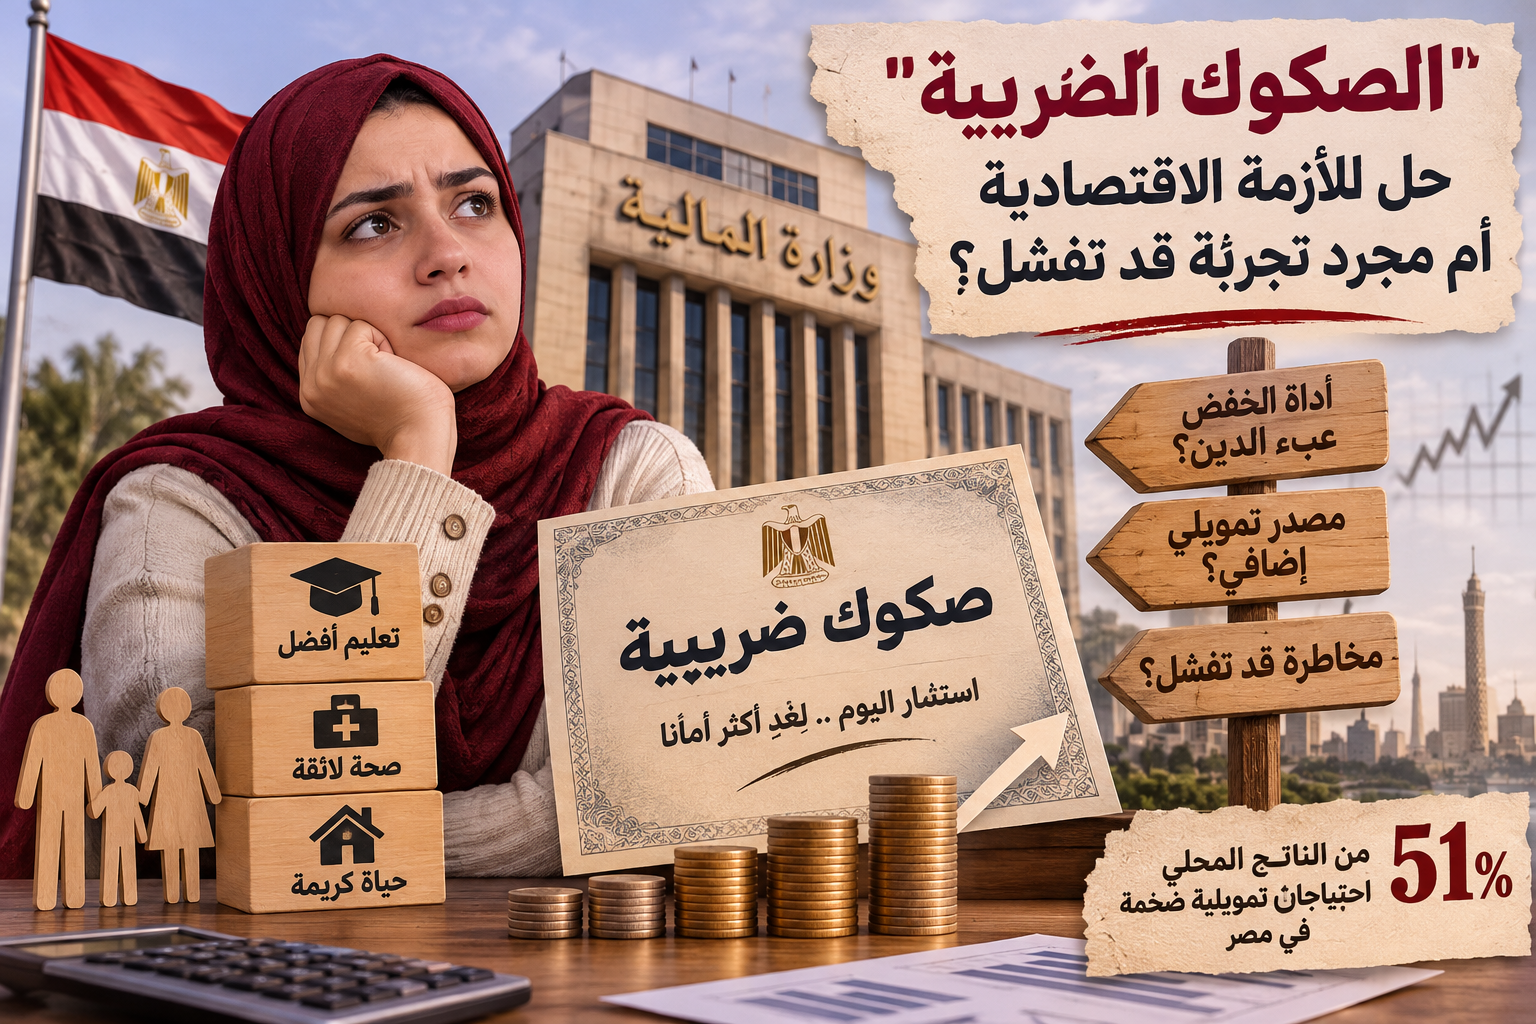

لا تتعلق أزمة الديون في مصر بحجم الأموال التي تحتاج إليها الحكومة لتغطية نفقاتها فقط، وإنما بتوقيت الحصول على هذه الأموال وتكلفة تدبيرها والموارد التي ستتحمل سدادها لاحقًا. وفي ظل احتياجات تمويلية تقترب من نصف الناتج المحلي الإجمالي، تبحث الحكومة عن أدوات جديدة تتيح لها الحصول على السيولة دون الاعتماد الكامل على الاقتراض التقليدي، ومن بين هذه الأدوات يأتي مقترح إصدار الصكوك الضريبية، الذي وافق عليه مجلس الوزراء ووزارة المالية.
تقوم الفكرة على إتاحة الفرصة أمام الممولين لتقديم أموال إلى الدولة في الوقت الحالي، مقابل الحصول على حقوق مالية يمكن استخدامها في تسوية التزاماتهم الضريبية مستقبلًا، وفق عائد أو خصم محدد. وبذلك تحصل الخزانة العامة على سيولة مبكرة، بينما يستفيد الممول من توظيف أمواله في أداة مرتبطة بالتزاماته الضريبية المقبلة.
لكن طرح الأداة يفتح أسئلة تتجاوز قدرتها على توفير السيولة؛ أبرزها مدى جاذبيتها للشركات والممولين، والتكلفة التي ستتحملها الدولة مقابل الحصول على هذه الأموال، وما إذا كانت ستقدم بالفعل تمويلًا أقل كلفة من أذون الخزانة، أم أنها ستعيد توزيع الالتزامات المالية بين الحاضر والمستقبل.

أزمة تمويل ضخمة
تعكس أرقام الاقتراض الحكومية حجم التحدي الذي تواجهه المالية العامة. فوفقًا لخطة الاقتراض والموازنة العامة، تبلغ الاحتياجات التمويلية الإجمالية لمصر نحو 51% من الناتج المحلي الإجمالي خلال العام المالي، وهي احتياجات لا ترتبط بعجز الموازنة وحده، إذ يذهب الجزء الأكبر منها إلى إعادة تمويل الديون القائمة وسداد استحقاقاتها، خصوصًا الدين المحلي وأذون الخزانة.
وفي ظل هذا الحجم من الالتزامات، يصعب النظر إلى الصكوك الضريبية باعتبارها أداة قادرة بمفردها على تغيير مسار الدين العام. فحتى إذا نجحت في جذب تمويل جديد وتوفير جزء من تكلفة الاقتراض، سيظل تأثيرها مرتبطًا بحجم الإقبال عليها والفارق بين العائد الذي سيحصل عليه الممول وتكلفة البدائل التمويلية المتاحة أمام الحكومة.
وبحسب دراسات المركز المصري للدراسات الاقتصادية (ECES)، فإن الأداة قد توفر للخزانة العامة جزءًا من تكلفة خدمة الدين إذا جرى تصميمها وتسعيرها بصورة منضبطة، لكنها تظل قناة تمويل إضافية، أقرب من حيث طبيعة دورها إلى تجربة «سند المواطن»، وليست بديلًا عن معالجة الاختلالات الهيكلية في المديونية.
تجارب خارجية مختلفة
لا تنطلق الفكرة المصرية من فراغ؛ إذ استخدمت دول أوروبية، بينها إيطاليا والبرتغال وإسبانيا، آليات مالية تقوم على توظيف العلاقة بين التدفقات النقدية الحالية والالتزامات الضريبية المستقبلية، سواء من خلال المقاصة بين مستحقات الحكومات والشركات أو عبر ائتمانات وشهادات ضريبية يمكن استخدامها في تسوية الضرائب.
لكن التشابه بين هذه التجارب والمقترح المصري لا يعني تطابقها. فالأداة المطروحة في مصر، وفق التصور المعلن، تقوم على إصدار أداة مالية لها أجل وعائد محددان، يشارك في تمويلها الممولون طواعية، على أن تُستخدم لاحقًا في تسوية التزاماتهم الضريبية.
أما التجارب الأوروبية، فقد اعتمد بعضها على آليات ائتمان ضريبي ومقاصة مباشرة لتسوية المستحقات بين الحكومات والشركات، في ظل أوضاع اقتصادية ومالية تختلف عن الحالة المصرية. ومن ثم، فإن الاستناد إلى هذه التجارب لا يكفي وحده للحكم على فرص نجاح المقترح، دون النظر إلى طبيعة السوق المحلية وقدرة الشركات على المشاركة فيه.
ماذا نعرف عن الأداة؟
منذ الإعلان عن الموافقة على مقترح إصدار الصكوك الضريبية، انقسم النقاش حولها بين من اعتبرها ابتكارًا ماليًا يمكن أن يخفف أعباء الدين، ومن رأى فيها شكلًا جديدًا من أشكال التصرف في الإيرادات الضريبية المستقبلية.
لكن الدكتور محمد فؤاد، الخبير الاقتصادي، يرى أن كلا التصورين يمنح الأداة حجمًا أكبر مما تحتمل، خاصة أن التفاصيل الفنية للإصدار لم تتضح بعد.
ويقول فؤاد إن آجال الصكوك، وآلية تحديد عائدها، وطريقة استخدامها في سداد الضرائب، وإمكانية تداولها، وحدود مشاركة الممول الواحد، كلها تفاصيل لم تُحسم بصورة واضحة حتى الآن، وهو ما يجعل إصدار حكم نهائي على التجربة، سواء بالتأييد أو الرفض، أمرًا سابقًا لأوانه.
وتقوم الفكرة الاقتصادية، بحسب فؤاد، على وجود طرفين لكل منهما احتياج مختلف؛ فالدولة تحتاج إلى السيولة في الوقت الحالي، بينما يمتلك الممول التزامات ضريبية ستستحق في المستقبل. ومن خلال الصك، يقدم الممول أمواله للدولة مبكرًا، ويحصل في المقابل على حق مالي بعائد أو خصم يمكن استخدامه لاحقًا في تسوية ضرائبه.
بهذا المعنى، لا تحصل الدولة على إيرادات ضريبية جديدة، وإنما تقدم موعد الحصول على جزء من السيولة التي كان من المنتظر تحصيلها مستقبلًا، مقابل تكلفة تمويلية يتحملها الممول.
عودة إلى المقابلة
لا تعد فكرة الحصول على أموال مقدمة مقابل تخفيف أعباء ضريبية مستقبلية جديدة تمامًا على الاقتصاد المصري؛ إذ تعيد إلى الأذهان نظام «المقابلة» الذي طُبق في عهد الخديوي إسماعيل.
وقام النظام آنذاك على دفع مبالغ مالية مقدمًا مرتبطة بالضريبة العقارية، مقابل تخفيض دائم في العبء الضريبي. ويشير فؤاد إلى وجود تشابه في المبدأ العام بين التجربتين، يتمثل في تحويل جزء من التدفقات الضريبية المستقبلية إلى سيولة حاضرة.
لكن هذا التشابه لا يمتد إلى طبيعة الالتزام نفسه؛ فالمقابلة كانت ترتبط بتخفيض ممتد في العبء الضريبي، بينما يقوم التصور الحالي على أداة مالية لها قيمة وأجل وعائد، تستخدم لاحقًا في الوفاء بالتزام ضريبي كان سيستحق في الأصل.
ومن هنا، يرى فؤاد أن وصف الصكوك بأنها بيع لإيرادات المستقبل ليس دقيقًا بالضرورة؛ فالحكومة تلجأ بالفعل إلى الاقتراض مقابل موارد مستقبلية عندما تصدر أذون خزانة، وتحصل على الأموال حاليًا، ثم تسدد أصل الدين وعائده من مواردها اللاحقة.
وبالتالي، لا يتمثل الفارق الأساسي في كون الدولة تحصل على أموال اليوم مقابل التزامات مستقبلية، وإنما في تكلفة هذه الأموال وشروط الحصول عليها ومدى ملاءمة الأداة للممولين.
من يستطيع المشاركة؟
تتوقف فرص نجاح الصكوك الضريبية على طبيعة الشركات التي ستقبل عليها، إذ لا تمثل الأداة فرصة مناسبة لجميع الممولين بالدرجة نفسها.
فالشركات التي تعاني نقصًا في السيولة وتعتمد على الاقتراض المصرفي لتغطية احتياجاتها قد لا تجد جدوى في الحصول على تمويل إضافي بتكلفة مرتفعة، لمجرد سداد التزامات ضريبية لم يحن موعد استحقاقها بعد.
ويوضح فؤاد أن الشركة التي تقترض من البنك بتكلفة مرتفعة لن يكون منطقيًا أن تتحمل تكلفة تمويل جديدة لتقديم أموال إلى الحكومة مبكرًا، إذا كان العائد الذي ستحصل عليه من الصك أقل من تكلفة الاقتراض التي تتحملها.
في المقابل، قد تجد الشركات التي تمتلك فوائض نقدية أو أموالًا غير مستغلة فرصة أفضل في المشاركة، إذ يمكنها توظيف جزء من هذه السيولة مقابل عائد أو خصم، مع تحسين قدرتها على إدارة التدفقات النقدية والالتزامات الضريبية خلال السنوات التالية.
وهذا يعني أن نجاح الأداة لن يتوقف على قرار الحكومة بإصدارها فقط، بل على وجود شريحة من الممولين ترى فيها مصلحة اقتصادية حقيقية، دون أن تضطر إلى تحمل أعباء تمويلية تفوق العائد المتوقع منها.
أين تكمن الجدوى؟
تتمثل المعادلة الأساسية أمام الحكومة في تحديد عائد يكون جذابًا بما يكفي لإقناع أصحاب الفوائض النقدية بالمشاركة، وفي الوقت نفسه أقل من تكلفة التمويل البديل الذي تتحمله الخزانة العامة.
وبين هذين المستويين تتحدد المساحة التي يمكن أن تحقق منها الدولة وفرًا في خدمة الدين. فإذا ارتفع العائد الممنوح للممولين، تراجعت الجدوى المالية للأداة بالنسبة إلى الحكومة، أما إذا انخفض بصورة لا تحقق عائدًا مناسبًا، فقد لا تجد الشركات حافزًا كافيًا للمشاركة.
لكن حتى إذا نجحت الحكومة في الوصول إلى معادلة مناسبة، فإن حجم التأثير يظل مرتبطًا بحجم الأموال التي تستطيع الأداة جذبها مقارنة بالاحتياجات التمويلية الإجمالية.
وفي هذا السياق، يشير فؤاد إلى أن الاحتياجات التمويلية التي تقترب من 51% من الناتج المحلي الإجمالي تجعل من غير الواقعي انتظار تغيير جذري في المشهد المالي نتيجة إصدار الصكوك الضريبية.
ويرى أن الأداة قد تحقق وفرًا في خدمة الدين وتوسع قاعدة التمويل، لكنها لا تستطيع أن تحل محل إصلاح هيكل الدين أو إطالة آجاله أو خفض العجز أو زيادة الإيرادات المستدامة.
ومع ذلك، لا يعني محدودية تأثيرها أنها بلا قيمة؛ فبحسب فؤاد، إذا استطاع تصميم مالي جديد توفير عشرة مليارات جنيه من تكلفة خدمة الدين، فإن هذا الوفر يستحق السعي إليه، حتى لو كان أقل من ذلك بكثير.
فإدارة المالية العامة لا تعتمد بالضرورة على إجراء واحد يغير المؤشرات الاقتصادية بصورة كبيرة، وإنما يمكن أن تتحسن من خلال مجموعة من الإجراءات التي تخفض التكلفة وتحسن إدارة السيولة.
اختبار التفاصيل
في النهاية، لا تبدو الصكوك الضريبية حلًا سحريًا لأزمة الدين، كما لا يمكن اعتبارها بالضرورة عبئًا جديدًا قبل معرفة تفاصيلها الفنية والمالية. فالمشكلة لا تكمن في ابتكار أداة تمويل مختلفة، وإنما في مدى قدرتها على تحقيق وفر حقيقي مقارنة بالبدائل المتاحة، دون تحميل الموازنة أعباء أكبر في المستقبل.
ويؤكد فؤاد أن الحكم على التجربة يجب أن ينتظر اتضاح تفاصيل الإصدار، وحساب تكلفته، ومقارنته بأذون الخزانة، وقياس حجم الإقبال الفعلي من الممولين.
وفي ظل احتياجات تمويلية تقترب من نصف الناتج المحلي الإجمالي، لن تصنع الصكوك الضريبية تحولًا جذريًا في المالية العامة، لكنها قد تحقق هدفًا محدودًا إذا نجحت في توفير جزء من فاتورة خدمة الدين دون خلق تكلفة أكبر لاحقًا.
ويبقى السؤال الذي ستكشف عنه تفاصيل التطبيق: هل تستطيع الحكومة تصميم أداة تجذب أصحاب السيولة وتخفض تكلفة اقتراضها بالفعل، أم أن محدودية قاعدة الممولين القادرين على المشاركة ستجعل أثر الصكوك أقل بكثير من التوقعات؟