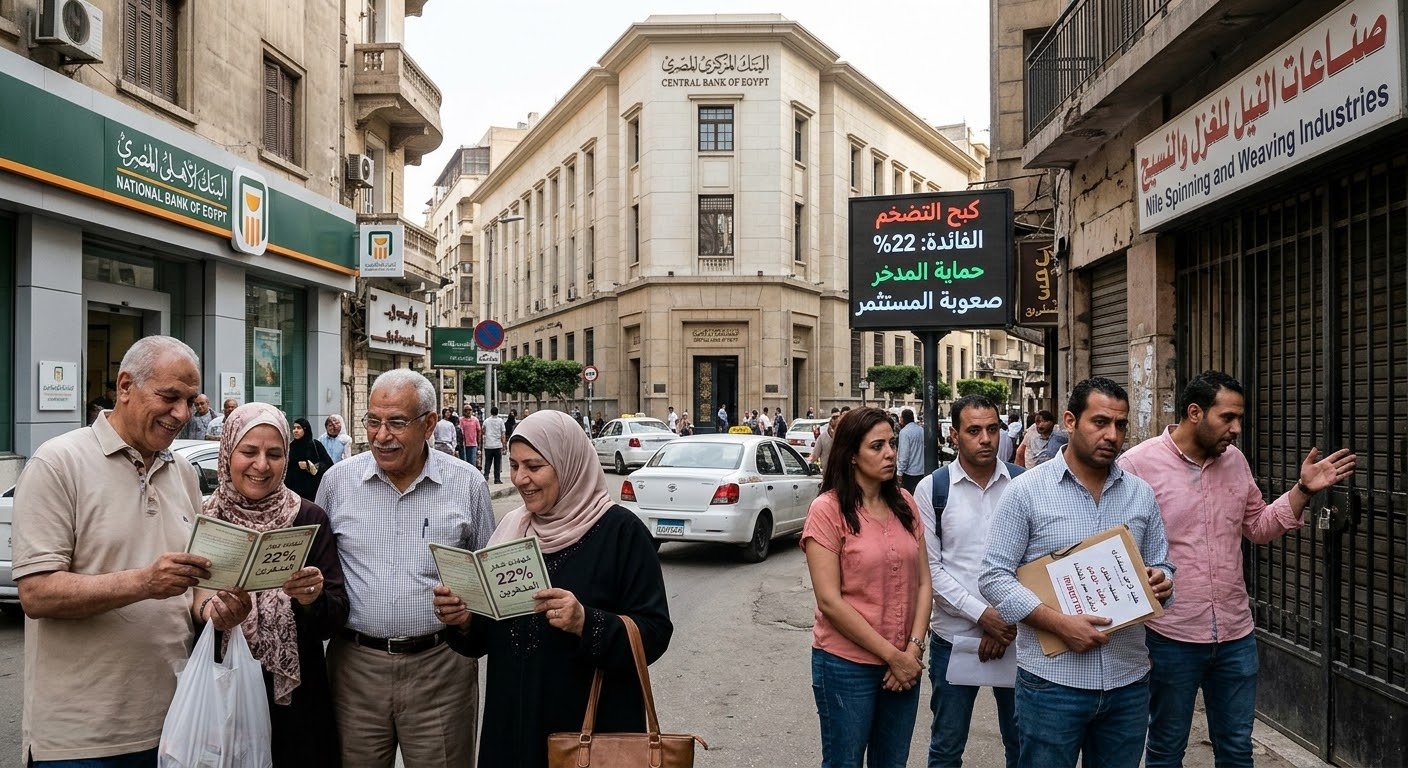
بينما تنجح أسعار الفائدة المرتفعة في جذب المدخرين لوضع أموالهم بالبنوك وحماية مدخراتهم، يندفع البنك المركزي لاستخدام هذا الدواء الانكماشي للكبح التضخم وحماية المواطن من حجم غلاء الأسعار على المدى البعيد.
إلا أن هذا القرار الذي يراه الخبراء علاجا للأسواق يحمل في المقابل وجعا حقيقياً للمستثمرين وأصحاب المشروعات المحتاجين للاقتراض حيث ترتفع تكلفة الإنتاج عليهم لتصبح الفائدة المرتفعة مكسبا لقطاع ومأزقًا لقطاع آخر.
أسباب رفع أسعار الفائدة
يقول الخبير المصرفي، حمدي الجمل، أن قرار البنك المركزي برفع سعر الفائدة بمقدار 100 نقطة أساس (أي ما يعادل 1%) لم يأتي من فراغ، بل جاء مدفوعاً بمتغيرات اقتصادية واضحة أبرزها تحركات سعر الصرف وارتفاع الدولار من مستويات 47 جنيهاً تقريباً إلى قرابة 57 جنيهاً، ويشير حمدي الجمل إلى أن البنك المركزي يتعامل مع هذه التحديات بحذر شديد مستهدفاً في المقام الأول محاصرة “الأموال الساخنة” ومنع نزيف خروجها المفاجئ من السوق المصري، مع تهيئة البيئة الاقتصادية لتشجيع تلك الأموال على العودة مجدداً حين تتوفر الشروط الملائمة، نظراً لارتباط الجنيه المصري طردياً وعكسياً بحركة الدولار.
فلسفة السياسة النقدية في موازنة التضخم وسحب السيولة
كما بيّن “الجمل” فى تصريحات خاصة لـ”القصة”، أن الفلسفة الأساسية للبنك المركزي ترتكز على استهداف معدلات التضخم؛ فإذا ارتفع التضخم يلجأ البنك لرفع الفائدة لجذب السيولة النقدية المتداولة في الشارع وإعادتها داخل الجهاز المصرفي، أما إذا انخفض التضخم فيتجه الأفراد لسحب أموالهم للاستثمار والإنفاق. وأكد حمدي الجمل أن الرفع الأخير بمقدار 1% يمثل أداة انكماشية مدروسة تهدف إلى كبح جماح الأسعار المرتفعة، وإحداث توازن دقيق بين حماية القوة الشرائية للمدخرين وتحفيز حركة الأسواق دون الإضرار بالنشاط الاقتصادي العام.
انعكاسات رفع الفائدة على الأوعية الادخارية والشهادات البنكية
وفيما يتعلق بتأثير القرار على المودعين، يرى حمدي الجمل أن رفع الفائدة سيدفع البنوك حتماً نحو طرح أوعية ادخارية وشهادات جديدة بمعدلات تنافسية تقارب 21% إلى 22% (تتمةً لدورات سابقة وصلت فيها الشهادات إلى 16% ثم أعلى من ذلك). وأكد حمدي الجمل أن المستفيد الأكبر من هذه الشهادات هم المودعون الذين سيقومون بربط شهادات جديدة في الفترة القادمة، بينما لن يستفيد بالشكل الكافي أصحاب الودائع قصيرة الأجل أو من تربطهم التزامات قديمة بعوائد أقل حتى يحين موعد استحقاق شهاداتهم وتجديدها.
تقييم جدوى الفائدة المرتفعة كـ “مكسب حقيقي” للمواطن فى ظل غلاء الأسعار
وفي إجابته عن كيفية احتساب الفوائد المرتفعة كمكسب حقيقي للمواطن وسط موجة الغلاء، شدد حمدي الجمل على أن الفائدة المرتفعة هي في الأصل “علاج استثنائي” لمواجهة التضخم الجامح وليست مكسباً ترفيهياً؛ فكلما نجح رفع الفائدة في خفض معدلات التضخم، انعكس ذلك إيجاباً وبشكل تدريجي على استقرار الأسعار في السوق المصري ككل لصالح المستهلكين والمقترضين على حد سواء.
تأثير أسعار الفائدة على قطاع الاستثمار والتكلفة الكلية للمشروعات
ختم “حمدي الجمل” تحليله بالتأكيد على أن زيادة سعر الفائدة بنسبة 1% لن تكون هي العامل الحاسم أو المعوق الرئيسي للاستثمار في مصر، وذلك لأن تكلفة الاستثمار الحقيقية مرتبطة بعوامل أكثر شمولاً مثل أسعار الطاقة، وسعر الصرف، وتكلفة سلاسل الإمداد والمواد الخام. وبناءً على ذلك، يرى حمدي الجمل أن التأثير السلبي لرفع الفائدة على الاستثمار المباشر سيكون محدوداً للغاية، في مقابل قدرتها على جذب المدخرات وحماية القيمة الحقيقية لرؤوس الأموال الوطنية داخل القطاع المصرفي.
من جانبه، يقول أستاذ الاقتصاد وخبير الاستثمار، الدكتور ماجد عبد العظيم، إن رفع سعر الفائدة يعتبر أحد أهم الأسلحة التقليدية التي تتبناها البنوك المركزية للسيطرة على معدلات التضخم الجامحة عبر امتصاص السيولة الزائدة من السوق. فعندما يقرر البنك المركزي زيادة الفائدة، يرتفع العائد على الودائع و المدخرات، مما يحفز الأفراد والشركات على توجيه أموالهم نحو القطاع المصرفي بدلاً من الإنفاق الاستهلاكي المباشر.
كما يشير “عبد العظيم” فى تصريحات خاصة لـ”القصة” إلى أن هذا الانكماش في السيولة المتداولة بين أيدي المواطنين يقلل من الطلب الكلي على السلع والخدمات، وهو ما يؤدي بالضرورة إلى استقرار الأسعار تدريجياً وتراجع وتيرة التضخم، علاوة على ذلك، يمنح هذا القرار شعوراً بالأمان للمودعين لأن الأموال تكون مضمونة من قبل الدولة والبنك المركزي، مما يجعل درجات المخاطرة منعدمة تقريباً مقارنة بالمغامرة في الأسواق غير المضمونة.
تداعيات رفع الفائدة على تكلفة الاستثمار والقطاع الإنتاجي
من منظور استثماري وإنتاجي، يحلل الخبير الاقتصادي، الآثار المترتبة على رفع تكلفة الاقتراض للمشروعات والأنشطة الاقتصادية. فعندما ترتفع أسعار الفائدة على القروض الموجهة للقطاع الصناعي والتجاري، ترتفع بالتبعية تكلفة رأس المال وتكلفة الإنتاج للمصانع والشركات التي تعتمد على التمويل البنكي، ويوضح ماجد عبد العظيم أن المستثمرين يجدون أنفسهم أمام خيارين: إما تحمل أعباء تمويلية باهظة أو العزوف المؤقت عن التوسع، وفي كثير من الأحيان يتم نقل هذه التكاليف الإضافية إلى المستهلك النهائي على شكل زيادة في أسعار المنتجات والخدمات لحفاظ الشركات على هوامش أرباحها، مما يخلق تحديات إضافية أمام تنشيط عجلة الإنتاج على المدى القصير.
معاناة المواطن العادي وتآكل القوة الشرائية
ويختتم ماجد عبد العظيم حديثه قائلاً: أن وضع المواطن البسيط الذي لا يمتلك مدخرات بنكية يستفيد من عوائدها ولا يدير مشروعات استثمارية تعتمد على القروض، ويرى الدكتور ماجد عبد العظيم أن هذا الفقط من المواطنين يتضرر بشكل مباشر وقاسي من موجات التضخم وارتفاع تكاليف المعيشة اليومية، حيث تتآكل القوة الشرائية لدخلهم المحدود وتفقد العملة قمتها تدريجياً، ورغم قسوة هذه المرحلة، يؤكد الدكتور ماجد عبد العظيم أن الهدف الأساسي للبنك المركزي من وراء هذه السياسة الانكماشية هو كبح جماح الغلاء وحماية ما تبقى من القيمة الحقيقية لدخول المدخرين والبسطاء على المدى المتوسط والبعيد، محاولاً تحقيق توازن صعب بين مكافحة التضخم وحماية القدرة المعيشية للمجتمع.