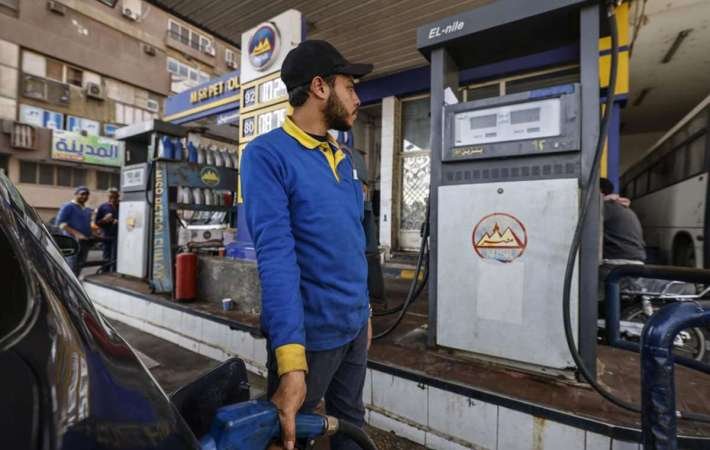

لا يمثل البنزين مجرد وقود للمحركات أو رقمًا يُرتفع في محطات الوقود، بل هو الشريان الحيوي الذي يربط بين تفاصيل الحياة اليومية للملايين ومصدرًا أساسيًا للقلق في كل منزل، ومع اقتراب اجتماعات لجنة التسعير والحديث المتزايد عن احتمالية زيادة أسعار البنزين والسولار، يتحول هذا الوقود من مجرد مادة بترولية إلى مرآة تعكس الضغوط المعيشية وتطلعات الأسر البسيطة التي تصارع لتأمين أولويات غدها.
فارتفاع أسعار البنزين لا يقتصر على رفع سعره فقط، بل تمتد حتى تؤثر على كل ما هو متاح في الأسواق والمحلات من مواد غذائية وملابس وحتى أدوات العمل، أما بالنسبة لسعره هو فقط، فهناك عائلات تعتمد في قوتها اليومية على قيادة أحد سيارات النقل، وارتفاع أسعار البنزين يعني زيادة تكلفة السائق واقتصاص جزاء إضافي من الأرباح، وحتى لا يحدث لديه عجز يرفع الأجرة على الركب مما يزيد من الضغط على المواطنين، فزيادة البنزين لا يتبعها زيادة في الرواتب، كما أن هناك طلاب تدفع مئات الجنيهات يومياً للذهاب إلى جامعاتها ومدارسها، مما يجعل ارتفاع أسعار البنزين عبئا إضافيا على المواطن الذي لم يُضاف إلية شيء
أرقام تتحدث زيادة 10 مارس زادت العبء على المواطن
شهدت أسواق المحروقات في مصر تحولًا كبيرًا عقب قرار وزارة البترول والثروة المعدنية الصادر في 10 مارس 2026، والذي أدى إلى ارتفاع أسعار كافة أنواع البنزين والسولار بمقدار 3 جنيهات دفعة واحدة للتر الواحد، وذلك بهدف مواجهة الارتفاعات المتتالية في تكلفة شحن واستيراد الطاقة عالميًا وضبط الموازنة العامة، كما قفز سعر لتر بنزين 95 من 21 جنيهًا ليصل إلى 24 جنيهًا، في حين ارتفع سعر لتر بنزين 92 من 19.25 جنيهًا ليستقر عند 22.25 جنيهًا، كما وصلت الزيادة إلى بنزين 80 ليرتفع من 17.75 جنيهًا إلى 20.75 جنيهًا للتر الواحد، وشملت الزيادة أسعار السولار آيضًا، الذي يعد أساس نقل البضائع والمواطنين ليرتفع من 17.5 جنيهًا إلى 20.5 جنيهًا للتر، وتزامن ذلك مع زيادة سعر غاز تموين السيارات ليصبح 13 جنيهًا للمتر المكعب بدلًا من 10 جنيهات، وكذلك قفزت أسطوانة البوتاجاز المنزلي بمقدار 50 جنيهًا لتسجل 275 جنيهًا، بينما ارتفعت الأسطوانة التجارية بمقدار 100 جنيه لتصل إلى 550 جنيهًا.

هل تتجه مصر إلى رفع أسعار الوقود خلال الفترة المقبلة؟
تشير المعطيات الاقتصادية الحالية إلى ترجيح اتجاه مصر نحو تحريك أسعار الوقود خلال الفترة المقبلة، حيث يأتي هذا التوقع مدعومًا بعدة مؤشرات رقمية وهيكلية، أبرزها استهداف الحكومة خفض فاتورة دعم المواد البترولية في موازنة العام المالي 2026/2027 بنسبة تقارب 79% لتصل إلى نحو 15.8 مليار جنيه مقارنة بـ 75 مليار جنيه في الموازنة السابقة، ويرتبط هذا التوجه بالالتزامات المعلنة مع صندوق النقد الدولي لإلغاء دعم الوقود التقليدي باستثناء أسطوانات البوتاجاز والسولار الموجه لقطاعات محددة.
كما يدعم هذا القرار القفزة في فاتورة واردات مصر من المواد البترولية التي بلغت نحو 13.44 مليار دولار خلال النصف الأول من عام 2026 بارتفاع نسبته 38.1% على أساس سنوي، مع استمرار اتساع الفجوة بين التكلفة الفعلية ولتر السولار المبيع محليًا بسعر 20.50 جنيه والبنزين 80 بسعر 20.75 جنيه، في ظل تحركات أسعار الخام عالميًا وتكاليف التأمين والشحن البحري، هكذا بدأ الخبير الاقتصادي، الدكتور خالد الشافعي، حديثه مع القصة.
ويتابع أن القرار اللوجستي المتمثل في تثبيت أسعار الوقود يضع الموازنة العامة تحت ضغوط مالية مباشرة، إذ يؤدي استمرار التثبيت إلى تحمّل الخزانة العامة للفروق الناتجة عن سعر الصرف وارتفاع أسعار النفط العالمية، مما يرفع فاتورة دعم الطاقة لتتجاوز التقديرات المستهدفة وتصل إلى مستويات تتراوح بين 90 و110 مليارات جنيه حال بقاء الأسعار ثابتة طوال العام المالي، وهذا العجز الإضافي يضغط بصورة مباشرة على الموازنة العامة للدولة، مما يرفع عجز الموازنة الكلي المستهدف ويتطلب التمويل عبر الاقتراض، وبالتالي زيادة الدين العام الداخلي والخارجي وخلق حلقة مفرغة من خدمة الدين التي تلتهم نسبة كبيرة من الإيرادات العامة.
ويشير إلى أن في المقابل، تحمل أي زيادة مرتقبة في أسعار البنزين والسولار انعكاسات مباشرة على كافة أوجه النشاط الاقتصادي ومعدلات التضخم؛ نظراً لأن السولار يمثل الوقود الأساسي لأسطول نقل البضائع، وسائل النقل العام، والآلات الزراعية، فإن رفع سعره بنسب تتراوح بين 10% و15% ينعكس فوراً على تكاليف النقل والشحن بزيادات تقديرية تتراوح بين 8% و12%، ويمتد هذا التأثير إلى أسعار السلع الغذائية والخدمات اليومية، مما قد يرفع معدل التضخم الشهري بنسبة تتراوح بين 1.5% و2.5%، ويؤخر خطط البنك المركزي في التخفيف النقدي وخفض أسعار الفائدة.
ويختتم حديثه بالتأكيد على أنه لتحقيق وفر مالي من رفع أسعار الوقود دون التسبب في صدمات تضخمية حادة، يمكن للحكومة اتباع آلية التدرج الزمني وتحريك الأسعار عبر مراجعات دورية صغيرة بنسب لا تتجاوز 5% إلى 7% بدلاً من الزيادات المفاجئة، مما يتيح للسوق امتصاص الصدمات السعرية.
كما تعتمد الدولة على حزمة من البدائل الهيكلية لتقليل تكلفة دعم الوقود، تتضمن التوسع في التغطية المستهدفة لبرامج الدعم النقدي المباشر مثل “تكافل وكرامة” لتعويض الفئات الأكثر احتياجًا، والتوسع في مشروع تحويل السيارات للعمل بالغاز الطبيعي لتقليل الاعتماد على السولار والبنزين، بالإضافة إلى تعزيز مشاريع الطاقة المتجددة في توليد الكهرباء لتقليل كميات المازوت والغاز المستهلكة في محطات التوليد.
إلى أي مدى يمكن أن يؤثر رفع أسعار الوقود على سعر الصرف؟
ومن وجهة نظر اقتصادية أخرى، يقول الخبير الاقتصادي والمصرفي، الدكتور محمد فؤاد، إن وفق تقرير السياسة النقدية للربع الثاني من عام 2026 الصادر عن البنك المركزي المصري، فإن ارتفاع تكلفة الوقود المستورد يزيد الطلب على الدولار ويوسع عجز الميزان البترولي والحساب الجاري، بما يضع ضغوط نحو تراجع سعر صرف الجنيه. وقد سجل عجز الميزان التجاري البترولي 4.1 مليار دولار خلال الربع الأول من 2026، بزيادة سنوية 13%، نتيجة ارتفاع الواردات البترولية مع تراجع إنتاج الغاز المحلي.
ويتابع أن رفع أسعار الوقود محليا فلا يرفع سعر الدولار بذاته، لكنه يعكس تمرير جزء من زيادة التكلفة الخارجية إلى المستهلك، وقد يحد لاحقًا من الضغط على سوق الصرف إذا أدى إلى ترشيد الاستهلاك وتقليل الكميات المستوردة. وفي المقابل، فإن ما يضغط فعليًا على الجنيه هو استمرار زيادة فاتورة الاستيراد الدولارية دون نمو مماثل في موارد النقد الأجنبي، وتثبيت أسعار الوقود لفترة طويلة لا يلغي التكلفة الدولارية، بل ينقلها إلى الموازنة والهيئة العامة للبترول في صورة دعم ومتأخرات واقتراض وضمانات حكومية. وإذا اضطرت الدولة إلى تدبير دولارات إضافية لسداد الواردات، تتزايد الضغوط على الأصول الأجنبية للبنوك والاحتياطيات وسوق الصرف.
ويشير إلى أن تضخميًا، يوضح التقرير أن السلع والخدمات المحددة أسعارها إداريا تمثل 21.4% من سلة المستهلك، بينما يمثل الوقود البترولي والنقل نحو 3%. ولذلك تنتقل زيادة الوقود إلى النقل والشحن والإنتاج وأسعار السلع والخدمات. وقد ساهمت تعديلات الطاقة والنقل في ارتفاع متوسط التضخم من 13.5% في الربع الأول من 2026 إلى 14.6% في الربع الثاني.
ويختتم حديثه بالتأكيد على أنه قد تدفع هذه الموجة البنك المركزي إلى إبطاء خفض أسعار الفائدة أو تأجيله إذا امتدت الآثار الثانوية للزيادة. ويتوقع التقرير أن يتراوح متوسط التضخم بين 15.2% و17.8% خلال السنة المالية 2026/2027، بما يعني استمرار السياسة النقدية التقييدية فترة أطول، ماليًا، يخفف رفع الأسعار جزء من تكلفة الدعم والعجز واحتياجات الاقتراض، وقد يقلل الضغط على سيولة البنوك. لكنه لا يعالج وحده ضغط العملة؛ لأن الأزمة الأساسية هي فجوة دولارية ناتجة عن تراجع الإنتاج وزيادة الاستيراد. الخلاصة أن زيادة الأسعار قد تحد من سرعة تدهور الضغوط المالية والخارجية، لكنها لن تدعم الجنيه بصورة مستدامة ما لم تنخفض فاتورة الاستيراد ويزداد الإنتاج المحلي وموارد النقد الأجنبي.
وبعد قراءة احصائيات أسعار البنزين، والاستماع إلى تصريحات مصادرنا، الذين أشاروا إلى ارتفاع تكلفة الوقود المستورد يزيد الطلب على الدولار ويوسع عجز الميزان البترولي والحساب الجاري، فهل نرى حلول بديلة غير الاتجاه إلى رفع أسعار الوقود؟